Zwischen Regulierung & Recht:
Aktuelle Anforderungen & Anlagestrategien für Stiftungen
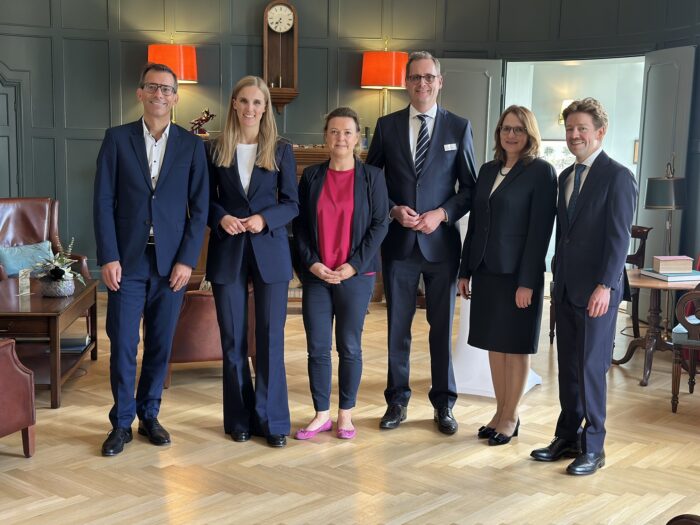
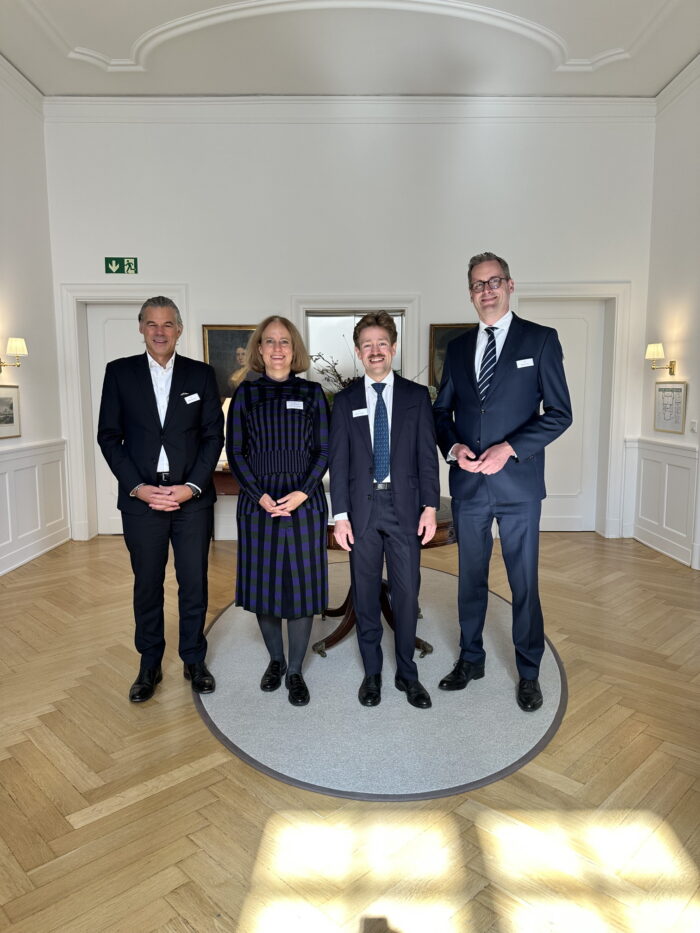
Neue rechtliche Spielräume, ein anspruchsvolles Kapitalmarktumfeld und zusätzliche Anlagechancen: Beim Berenberg Stiftungs-Talk am 2. September 2026 in Hamburg diskutierten rund 30 Gäste, was Stiftungen heute bewegt. Unter dem Titel „Zwischen Regulierung & Recht: Aktuelle Anforderungen & Anlagestrategien für Stiftungen“ ging es um aktuelle Erfahrungen mit der Stiftungsrechtsreform, tragfähige Anlagestrategien und die Rolle von Private Markets im Stiftungsportfolio.
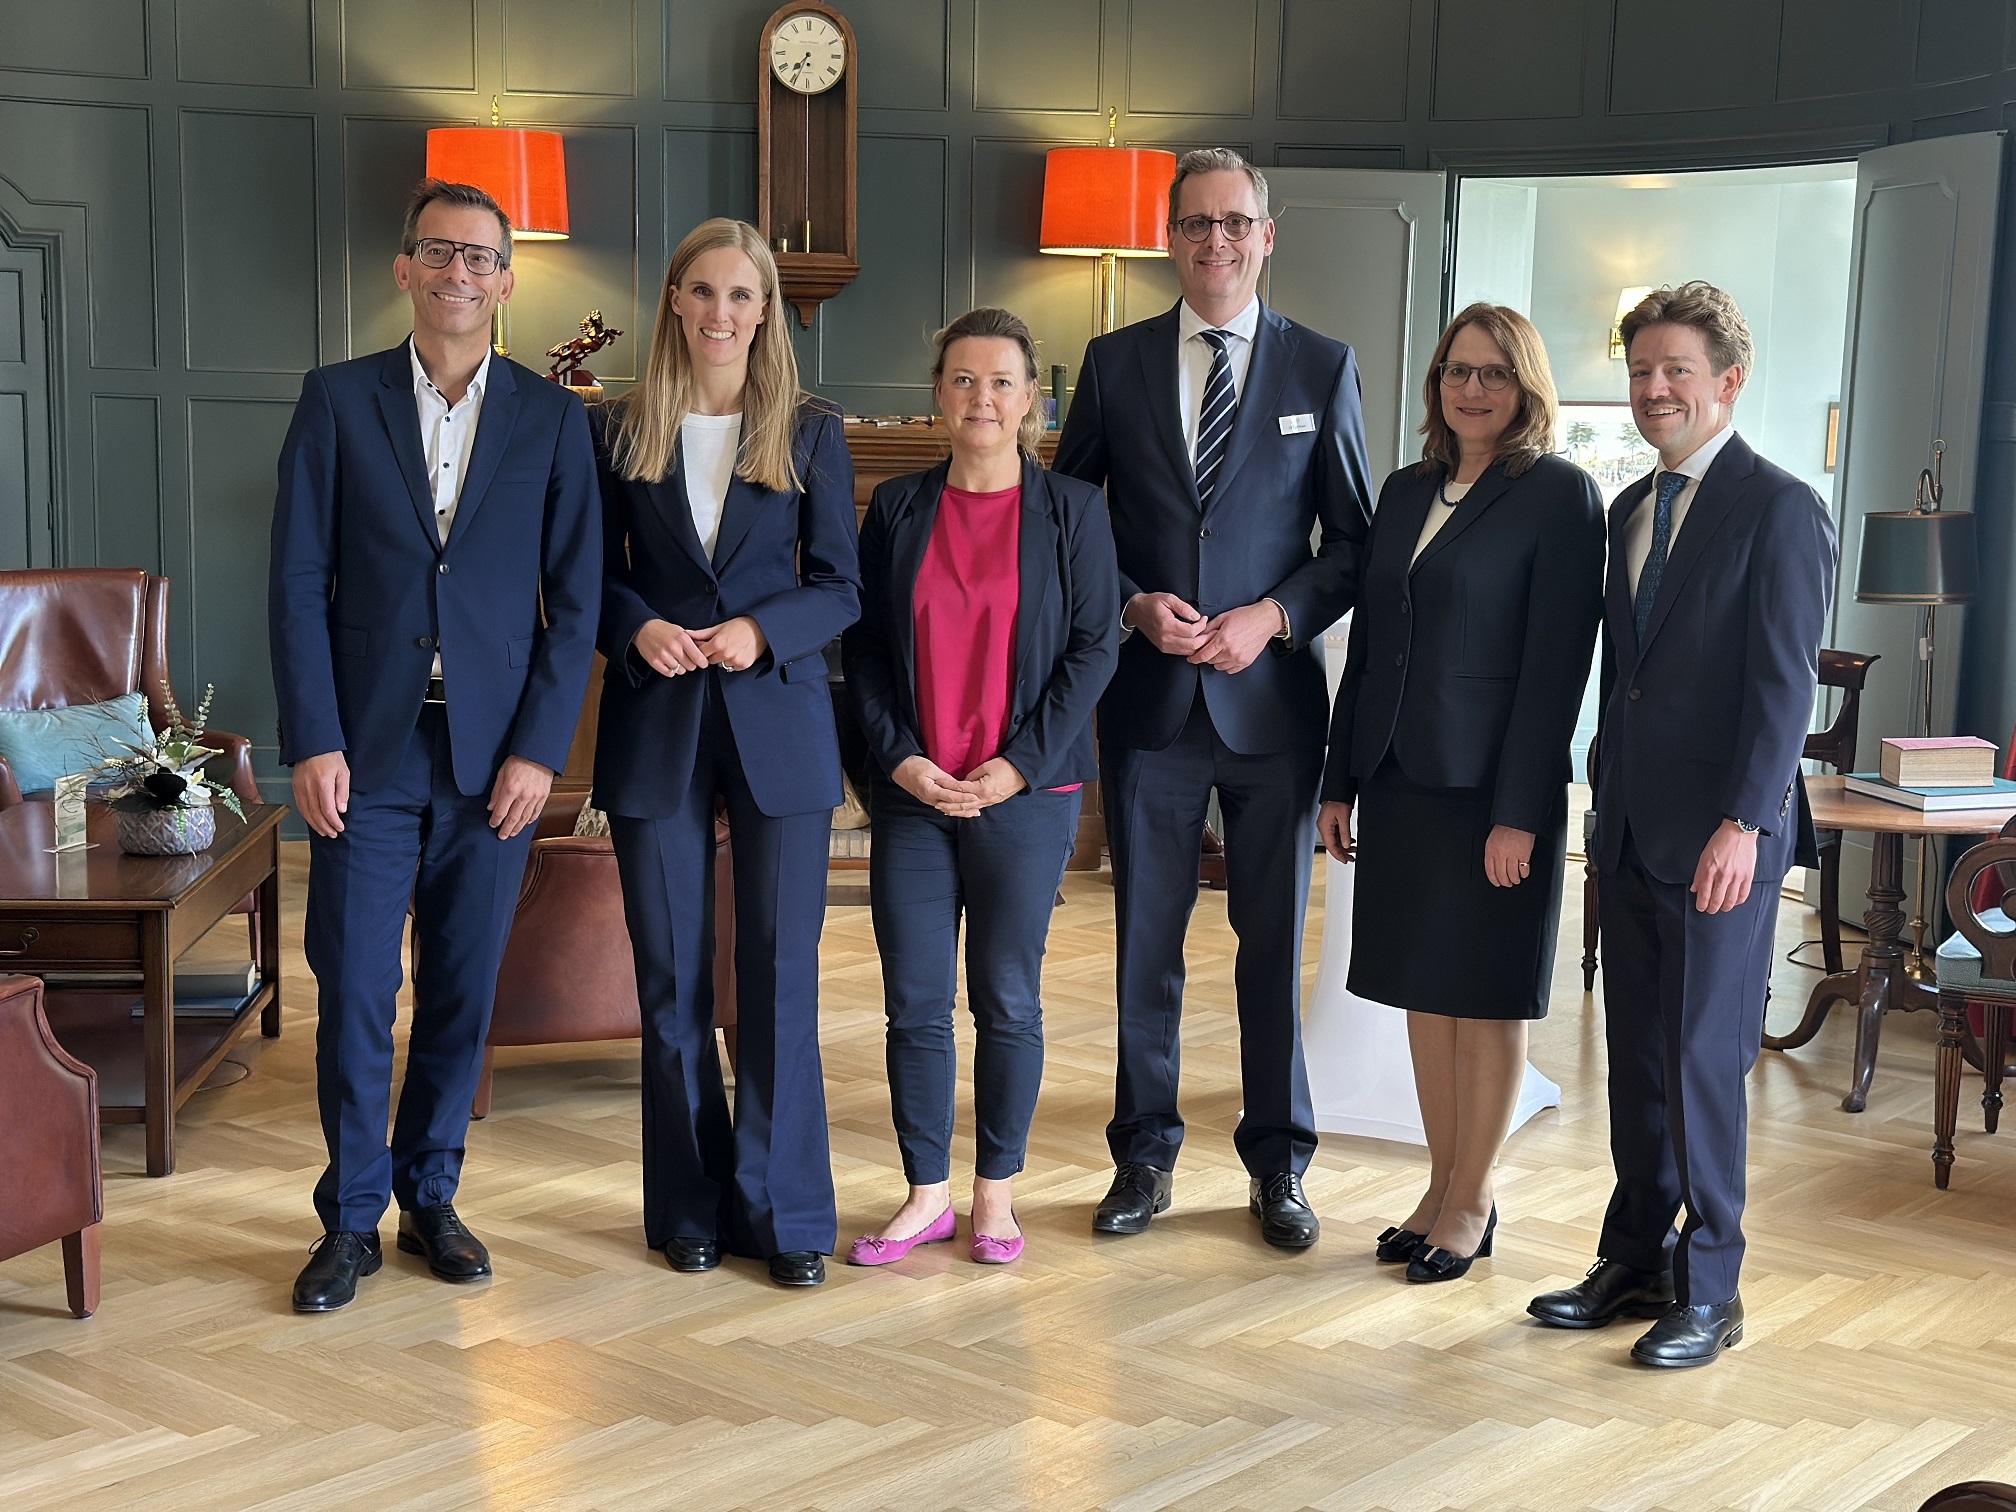
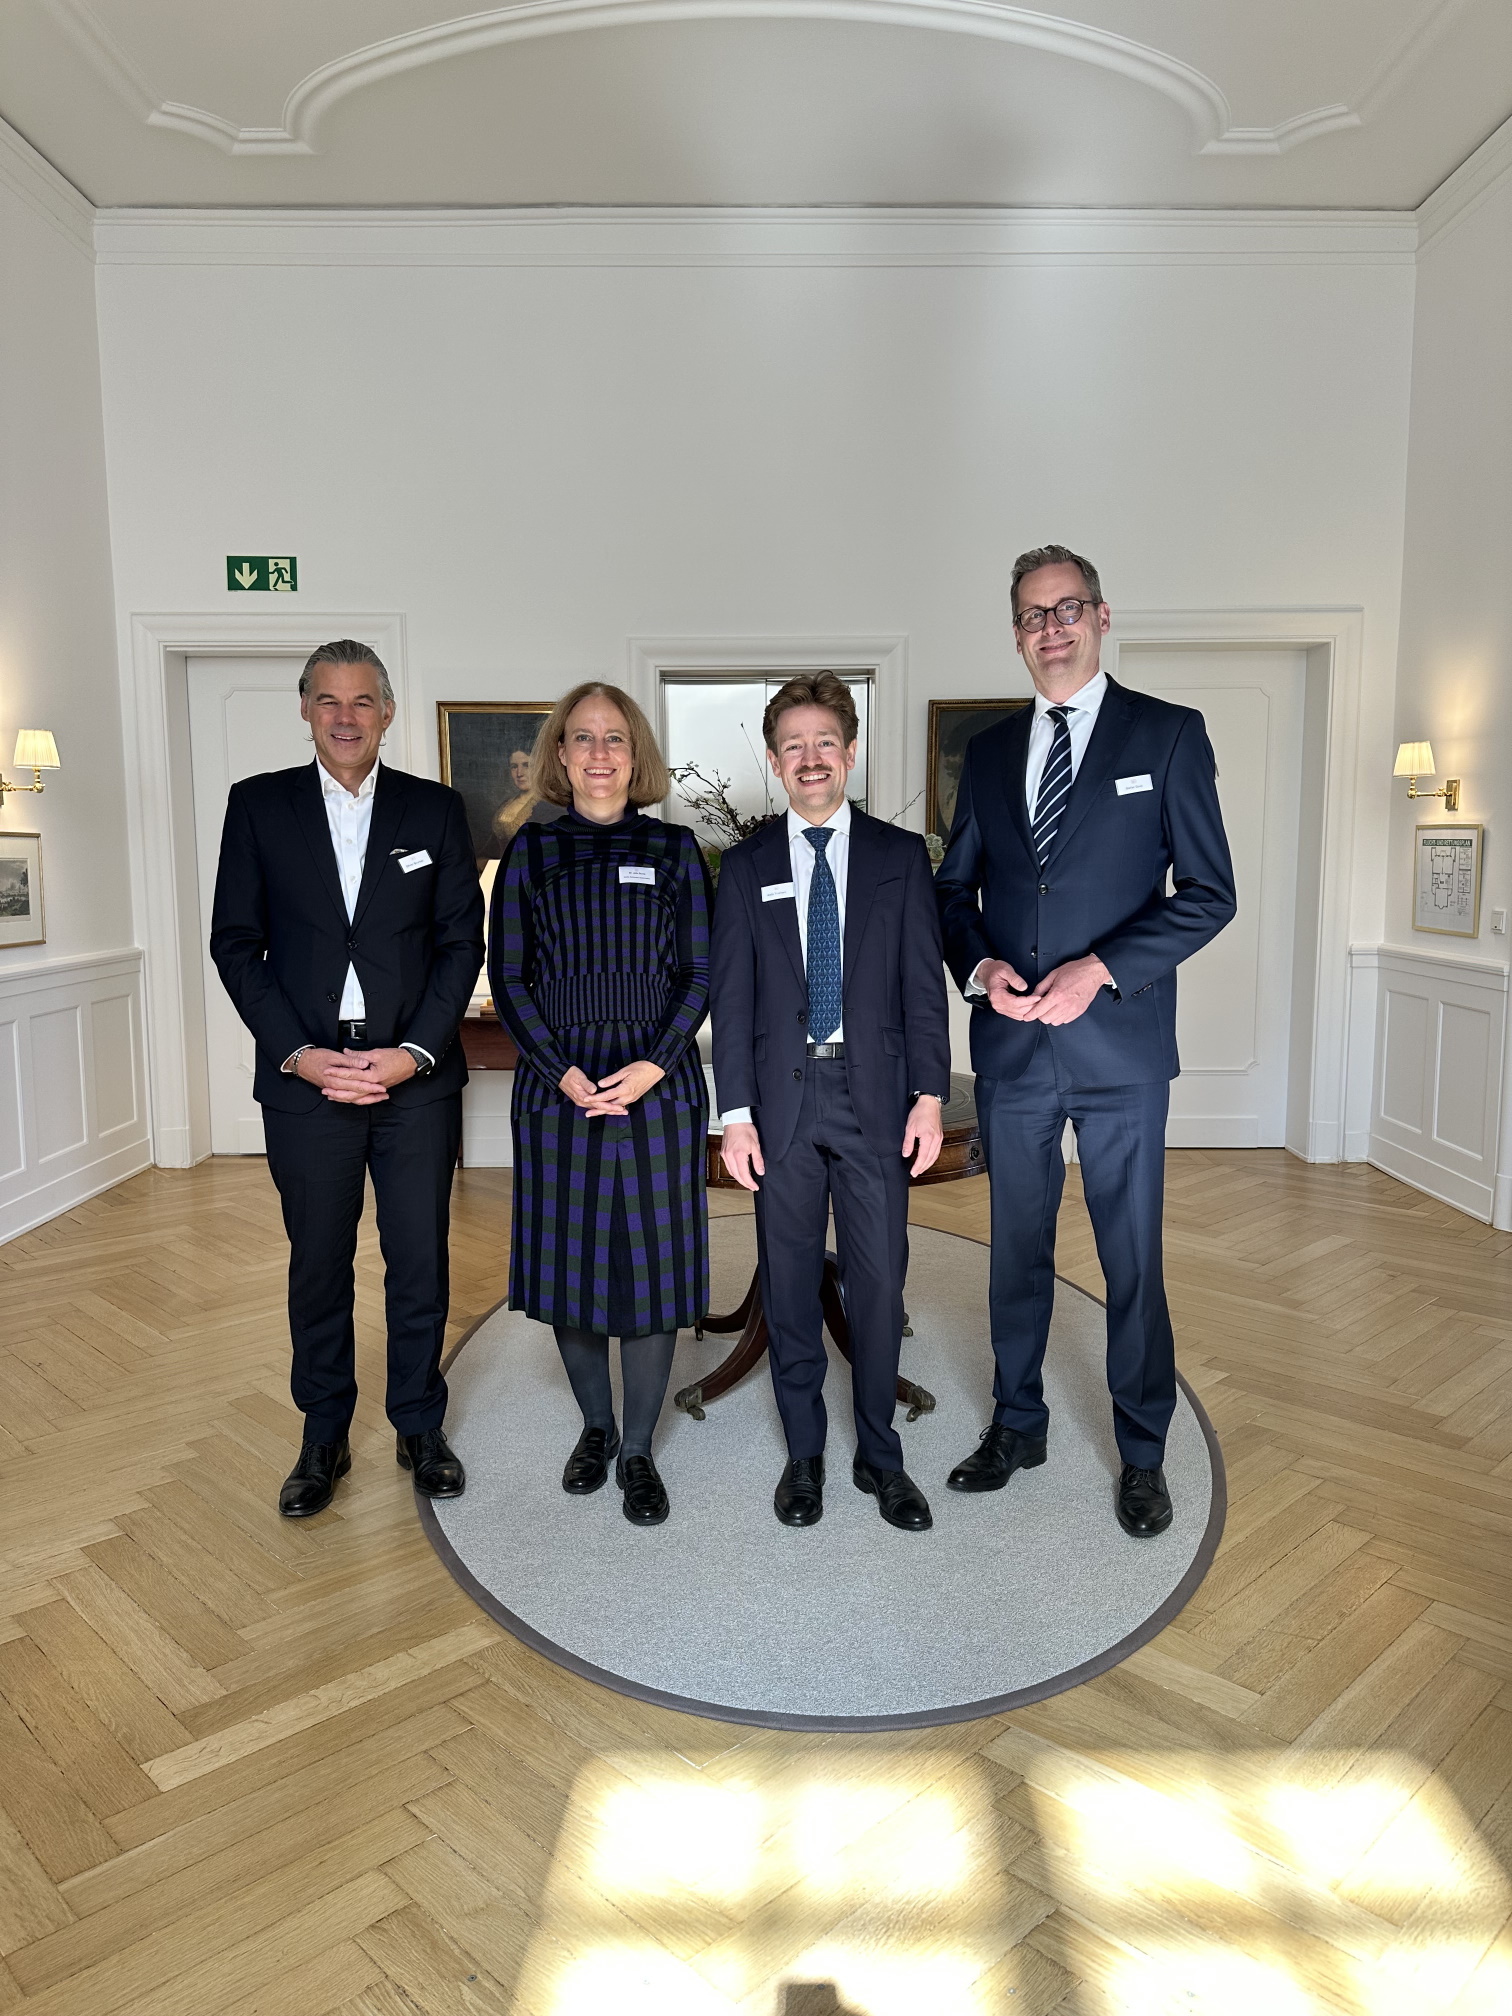
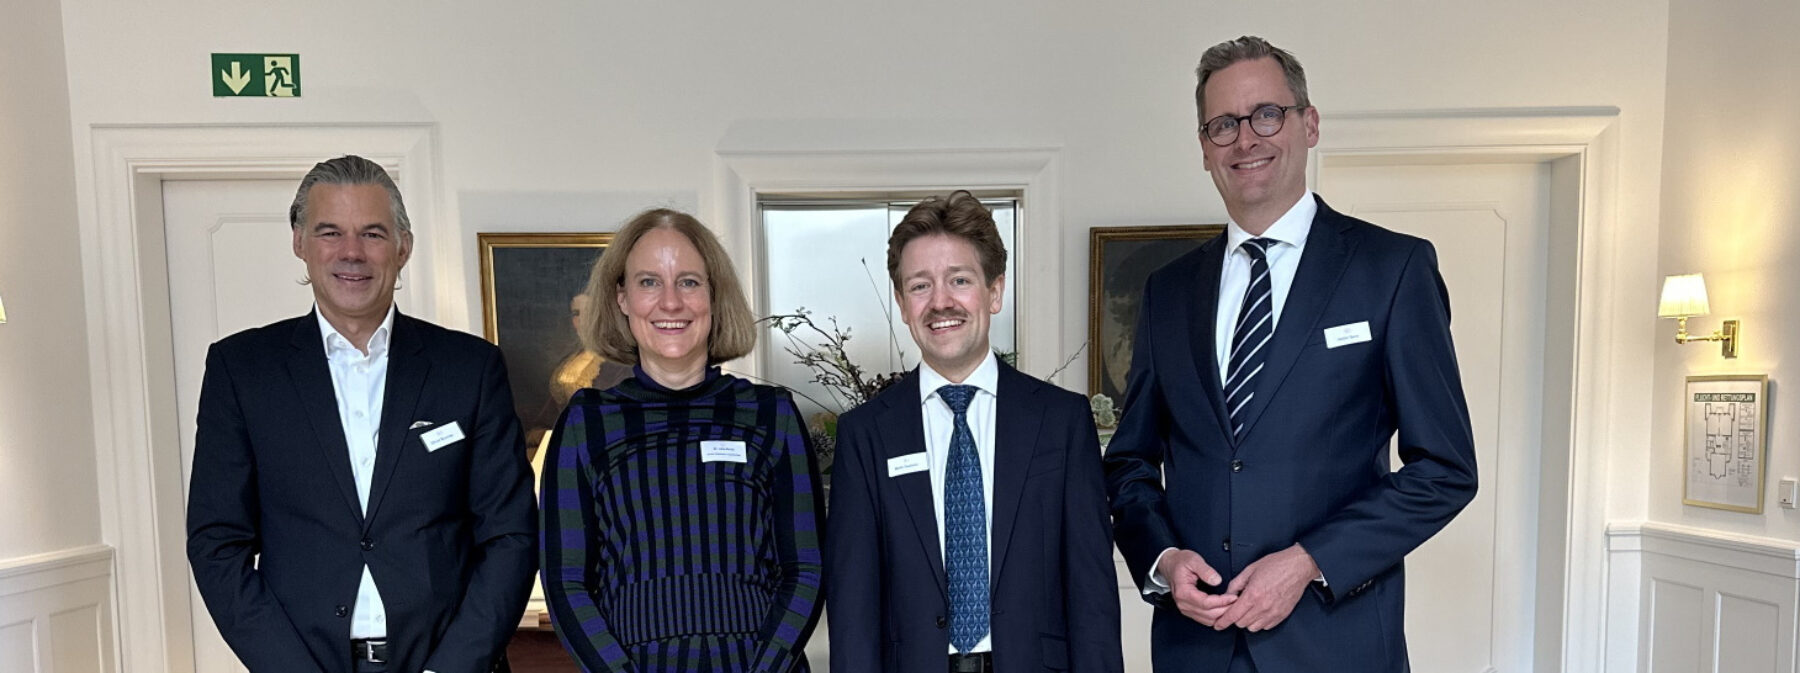
Nach der Begrüßung durch Stefan Duus, Leiter des Kompetenzteams Stiftungen & NPOs bei Berenberg, zog Dr. Julia Runte, Partnerin bei Esche Schümann Commichau sowie Rechtsanwältin und Steuerberaterin, eine erste Bilanz der Stiftungsrechtsreform. Anschließend erläuterte Oliver Brunner, Leiter Multi Asset Income & ESG bei Berenberg, wie Stiftungen Ertrag, Nachhaltigkeit und Kapitalerhalt unter veränderten Kapitalmarktbedingungen miteinander verbinden können. Abschließend zeigte Malte Truelsen aus dem Bereich „Advisory Selection Private Markets” bei Berenberg, wie Stiftungen Zugang zu Private Markets erhalten und worauf sie bei der Wahl der Fondsstruktur achten sollten.
Das neue Recht schafft Stiftungen mehr Spielraum
Die Stiftungsrechtsreform habe das Recht zwar stärker im Bürgerlichen Gesetzbuch gebündelt, in der Praxis aber nicht automatisch zu weniger Bürokratie geführt, erläuterte Dr. Julia Runte. Weiterhin bestünden 16 Landesstiftungsgesetze und teils deutlich unterschiedliche Auffassungen der Aufsichtsbehörden. Das zeige sich bereits bei der gesetzlich verankerten Lebensfähigkeitsprognose: Für sie dürfe nur das dauerhaft zu erhaltende Grundstockvermögen berücksichtigt werden. Eine Stiftung mit viel sonstigem Vermögen, aber einem kleinen Grundstockvermögen könne deshalb trotz guter Gesamtausstattung Schwierigkeiten bei der Anerkennung bekommen.
Für notleidende Stiftungen, die laut Runte „zum Leben zu wenig und zum Sterben zu viel“ haben, eröffnet die Reform durch Zu- und Zusammenlegungen neue Wege. Bislang würden sie jedoch kaum genutzt: In den ersten beiden Jahren nach Inkrafttreten habe es bundesweit keine Zusammenlegung und lediglich rund 50 Zulegungen gegeben, davon etwa 40 in Bayern. Runte empfahl außerdem bei Satzungsänderungen, die zuständige Aufsicht früh einzubeziehen und organisatorische Details ggf. in Geschäfts- oder Nebenordnungen auszulagern. Auch mit Blick auf das für Januar 2028 erwartete Stiftungsregister sollte insbesondere die Satzung rechtzeitig auf sensible Angaben hin überprüft werden.
Mehr Klarheit beim Kapitalerhalt - Die Umwandlung in eine Verbrauchsstiftung ist kein Selbstgänger
Die Klarstellung zu Umschichtungsgewinnen schafft ebenfalls mehr Spielraum: Diese können grundsätzlich für den Stiftungszweck eingesetzt werden, sofern die Satzung dies nicht ausschließt und der Kapitalerhalt gewährleistet bleibt. Bei einer Verpflichtung zum realen Kapitalerhalt muss zunächst die Inflation ausgeglichen werden. Runte riet Stiftungsvorständen, die Abwägung zwischen möglichst hohem Mitteleinsatz und dauerhaftem Werterhalt ausdrücklich zu beschließen und zu dokumentieren.
Die Umwandlung in eine Verbrauchsstiftung sei dagegen kein Selbstgänger. Entsprechende Satzungsanpassungen scheitnern in der Praxis noch häufig an den hohen rechtlichen Anforderungen. Zwar könne Grundstockvermögen auch zeitweise für den Zweck eingesetzt werden, der entnommene Betrag müsse aber innerhalb eines angemessenen Zeitraums wieder aufgefüllt werden. Runte verglich dies mit einem „Darlehen der Stiftung an sich selbst“: Steuerlich könne der entstehende Verwendungsüberhang späteren Jahren zugutekommen, zivilrechtlich bleibe die Rückführung anspruchsvoll.
Breite Streuung ist momentan die beste Absicherung
Oliver Brunner (Berenberg) beschrieb die Kapitalanlage von Stiftungen als Dreiklang aus laufenden Erträgen für den Stiftungszweck, einer ökologisch und ethisch verantwortbaren Anlage sowie dem Erhalt des Kapitals. Zwischen Ausschüttung und Substanzstärkung bestehe ein unvermeidbares Spannungsverhältnis: „Die Erträge können eben nur einmal verwendet werden.“ Wer Umschichtungsgewinne ausschütte, habe weniger Reserven, um das Vermögen in inflationären oder schwächeren Marktphasen zu stabilisieren. Welche Seite stärker gewichtet werde, sei eine individuelle Entscheidung der Stiftung.
Für langfristigen Kapitalzuwachs und realen Werterhalt halten wir Risikoanlagen für chancenreich. Bei Aktien komme es vor allem auf Substanzstärke und verlässliches Dividendenwachstum an, nicht auf die höchste aktuelle Ausschüttung. Das wirtschaftliche Umfeld bleibe anspruchsvoll, biete bei moderatem Wachstum aber Chancen. US-Aktien seien hoch bewertet und stark vom KI-Komplex geprägt; anders als zur Zeit der Dotcom-Blase stünden heute reale Umsätze und Gewinne hinter den Investitionen. Enttäusche die Gewinndynamik, wachse allerdings das Korrekturrisiko.
Bei Anleihen bevorzugt Brunner für Stiftungen gute Bonitäten und feste Laufzeiten. Langlaufende Staatsanleihen blieben wegen Inflation und wachsender Staatsverschuldung anfällig, während Unternehmensanleihen im Euroraum trotz enger Risikoprämien Gesamtrenditen von etwa 3,5 bis 4 Prozent böten. Weil Aktien und Staatsanleihen in einem inflationären Umfeld stärker im Gleichlauf tendierten, könnten Rohstoffe ergänzt werden. Für Gold sprächen insbesondere die steigende Staatsverschuldung und die Nachfrage der Schwellenländer-Zentralbanken. Breite Diversifikation über Regionen, Branchen und Anlageklassen sei derzeit die beste Absicherung.
Breite Diversifikation über alle Anlageklassen ist aktuell die beste Absicherung für das Stiftungsvermögen.
Oliver Brunner
Private Markets im Stiftungsportfolio
Malte Truelsen (Berenberg) zeigte anschließend, welche Rolle Private Markets im Stiftungsportfolio spielen können. Sie seien zwar keine „eierlegende Wollmilchsau“: Höhere Renditeerwartungen gingen mit höheren Risiken einher; im Portfoliokontext könnten sie dennoch zusätzliche Ertragsquellen erschließen und die Diversifikation verbessern. Private Equity eigne sich vor allem für den langfristigen Aufbau des Kapitalstocks, liefere aber keine planbaren laufenden Erträge. Private Debt ermöglicht mit regelmäßigen Kuponzahlungen die Finanzierung der laufenden Ausschüttungen. Infrastruktur liege je nach Finanzierungsform und Reifegrad zwischen beiden Profilen.
Private Markets sind keine eierlegende Wollmichsau, können ein Portfolio aber effizienter aufstellen.
Malte Truelsen
Auch der Zugang entscheide über die Risikostreuung. Ein einzelner Private-Market-Fonds investiere meist in 20 bis 30 Unternehmen, verlange aber häufig Mindestzusagen von 10 bis 15 Millionen Euro. Dachfonds und Feeder-Strukturen könnten kleineren Anlegern eine Streuung über mehrere Zielfonds und damit bis zu 200 oder 300 Unternehmen ermöglichen. Geschlossene Fonds liefen häufig zehn bis zwölf Jahre. Kapitalabrufe erfolgten mitunter kurzfristig; Zeitpunkt und Höhe späterer Rückflüsse seien nur begrenzt planbar.
Evergreen-Fonds mit laufenden Rückgabemöglichkeiten
Evergreen-Fonds vereinfachten den Einstieg: Anleger investierten direkt in ein bestehendes Portfolio, könnten später aufstocken und müssten keine Kapitalabrufe über Jahre organisieren. Die angebotene Liquidität sei jedoch vor allem in Stresssituationen nicht garantiert, betonte Malte Truelsen. Rückgaben seien häufig quartalsweise möglich, jedoch auf etwa fünf Prozent des Fondsvolumens begrenzt; bei höherer Nachfrage könnten sie gekürzt werden. Eine Begrenzung der quartalsweisen Rückgaben schützt die verbleibenden Investoren vor dem Notverkauf der zugrundeliegenden Assets.
Ob eine geschlossene oder eine Evergreen-Struktur besser passt, hängt daher neben dem Stiftungsziel von weiteren Faktoren ab: Werden laufende Ausschüttungen benötigt oder soll der Kapitalstock wachsen? Ist eine Bindung von mehr als zehn Jahren tragbar? Wie aktiv kann die Stiftung sich mit der Private Markets Allokation auseinandersetzen und das eigene Liquiditätsmanagement steuern?
Bei der Selektion eines ELTIFs seien außerdem Ausschüttungsprofil, Sperrfristen, Rückgaberegeln, Kosten, steuerliche Behandlung und die Qualität des Managers zu prüfen.
Das Fazit des Nachmittags: Die Reform sowie die neuen Anlagewelten eröffnen zusätzliche Möglichkeiten. Mit einer Strategie, die den Stiftungszweck, den Ausschüttungsbedarf, den Kapitalerhalt und die Risikotragfähigkeit zusammenführt, können Stiftungen diese Spielräume gezielt nutzen und ihre Wirkung langfristig stärken.
Sie möchten Ihr Stiftungsportfolio überprüfen oder haben Fragen zur Satzungsanpassung? Das Berenberg Kompetenzteam Stiftungen & NPOs steht Ihnen gerne zur Seite.
Ihr Ansprechpartner