Staatsanleihen befinden sich derzeit im Tiefflug. Die Zinsen auf 30-jährige US-Treasuries liegen mittlerweile auf dem höchsten Niveau seit knapp 20 Jahren – trotz der Mini-Intervention seitens der US-Administration. Der gegenwärtige Abverkauf bei Staatsanleihen, die wir schon seit geraumer Zeit unterhalb unserer Benchmarkquote halten, kam unserer Meinung nach wenig überraschend: Neben der Lage am Golf und der starken Konjunktur lasten auch zahlreiche strukturelle Risiken auf dem Segment.
Doch ab wann wird der Zinsanstieg für die Aktienmärkte zum Problem? Schließlich notieren diese weiterhin nahe ihrer Höchststände. Wir glauben, dass sich ein größerer Aktienrücksetzer erst dann einstellen dürfte, wenn das höhere Zinsniveau oder die höhere Zinsvolatilität die Investitionsaktivitäten der Finanz- und der Realwirtschaft abschnürt. Wie wir in dieser Publikation zeigen, sehen wir hierfür derzeit jedoch keine Anhaltspunkte: Die Konjunktur brummt und die Kreditnachfrage bleibt stark. Dies dürfte das Abwärtspotenzial von Aktien begrenzen. Rücksetzer sind für uns im gegenwärtigen „Hochzinsumfeld“ eher eine Chance, unsere Aktienquote opportunistisch zu erhöhen.
Zinsen auf Höhenflug: Es geht um mehr als Öl
Der enorme Anstieg langlaufender Anleiherenditen dominierte über die Sommermonate das Marktgeschehen. Zinsen auf 30-jährige US-Treasuries überschritten jüngst das Niveau von 5,30 % – zum ersten Mal seit 2007. Mit Blick auf ein potenziell katastrophales Abschneiden in den Zwischenwahlen im November wurde auch der US-Administration der Zinsanstieg am langen Ende der US-Treasury-Kurve zu viel: Finanzminister Scott Bessent verkündete kurzerhand erhöhte Anleiherückkäufe in dem Segment. Doch die „Mini-Intervention“ der US-Administration war bislang ohne Erfolg. Die Zinsen langlaufender US-Treasuries notieren immer noch nahe ihrer Höchststände.
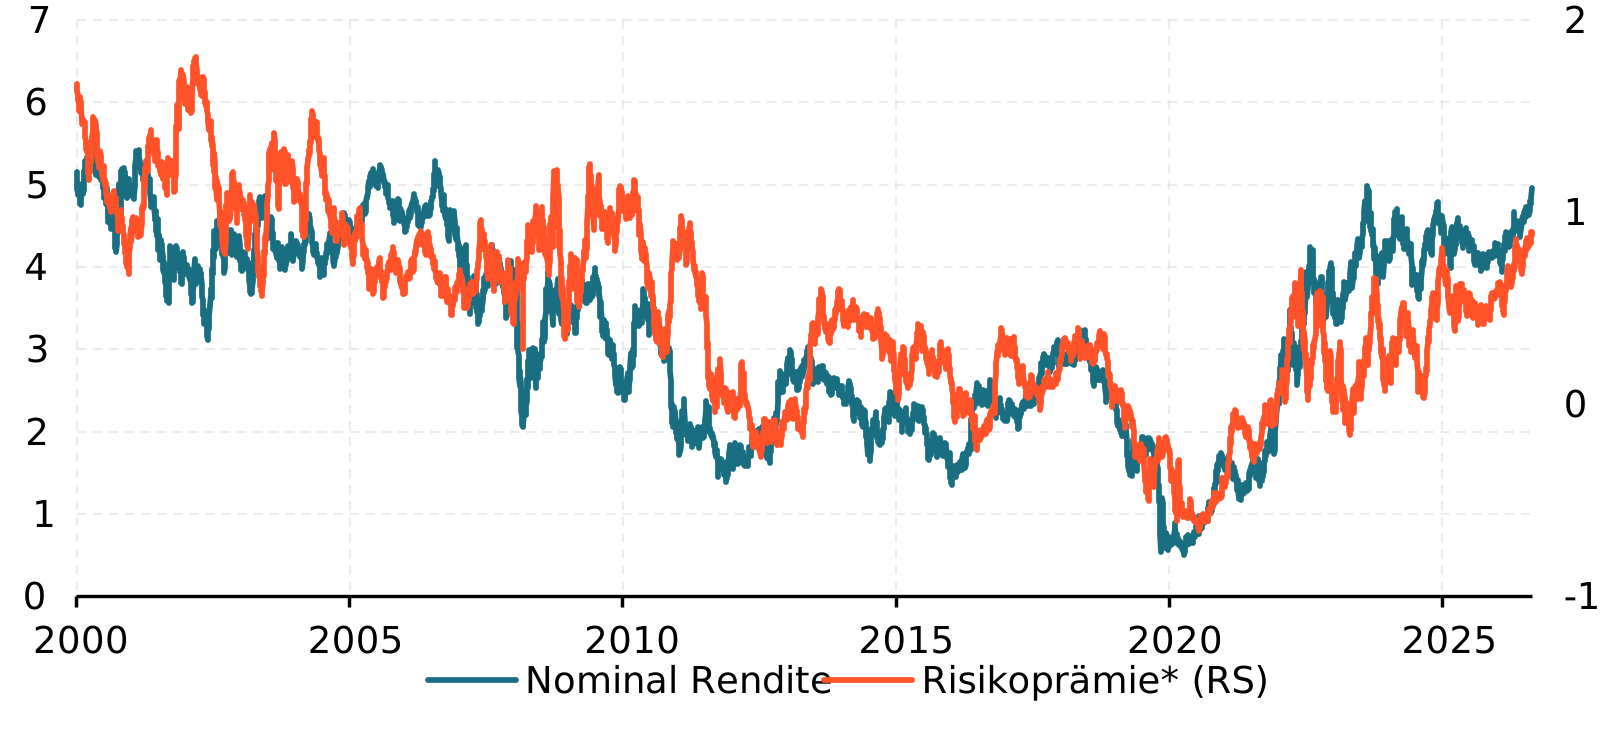
Aber was steckt hinter dem Zinsanstieg? Auf den ersten Blick liegt die Antwort darauf auf der Hand: Die ausbleibenden Rohstofflieferungen aus dem Nahen Osten treiben die Ölpreise und die Inflationserwartungen des Marktes in die Höhe. Dies (bzw. potenzielle Leitzinserhöhungen) lastet wiederum auf den Staatsanleihen. Aber allein der starke Anstieg der impliziten Risikoprämie (Abb. 1) suggeriert: Hinter dem Zinsanstieg stecken mehr als „nur“ höhere Inflationserwartungen am Markt.
Abb. 1: Die Risikoprämie von US-Treasuries hat sich jüngst deutlich erhöht
Zinsen auf 10-jährige US-Treasuries und Risikoprämie („Term Premium“) nach Kim, Wright et al. in %
Auch die global ausufernden Staatshaushalte dürften zur Misere auf dem Rentenmarkt beigetragen haben. Eine Studie der OECD schätzt mittlerweile, dass die Staatengemeinschaft allein 2 Billionen USD dafür aufwenden muss, um ihre jährliche Zinslast zu bedienen. Viel wichtiger: Im Moment machen die Regierungen weltweit keine Anstalten, den Gürtel enger zu schnallen. So steigt etwa das Haushaltsdefizit des größten Schuldners der Welt, der USA, im Rekordtempo weiter an. Die unaufhaltsame Staatsverschuldung¹ erhöht die Risikoprämie (und damit die Rendite) globaler Staatsanleihen.
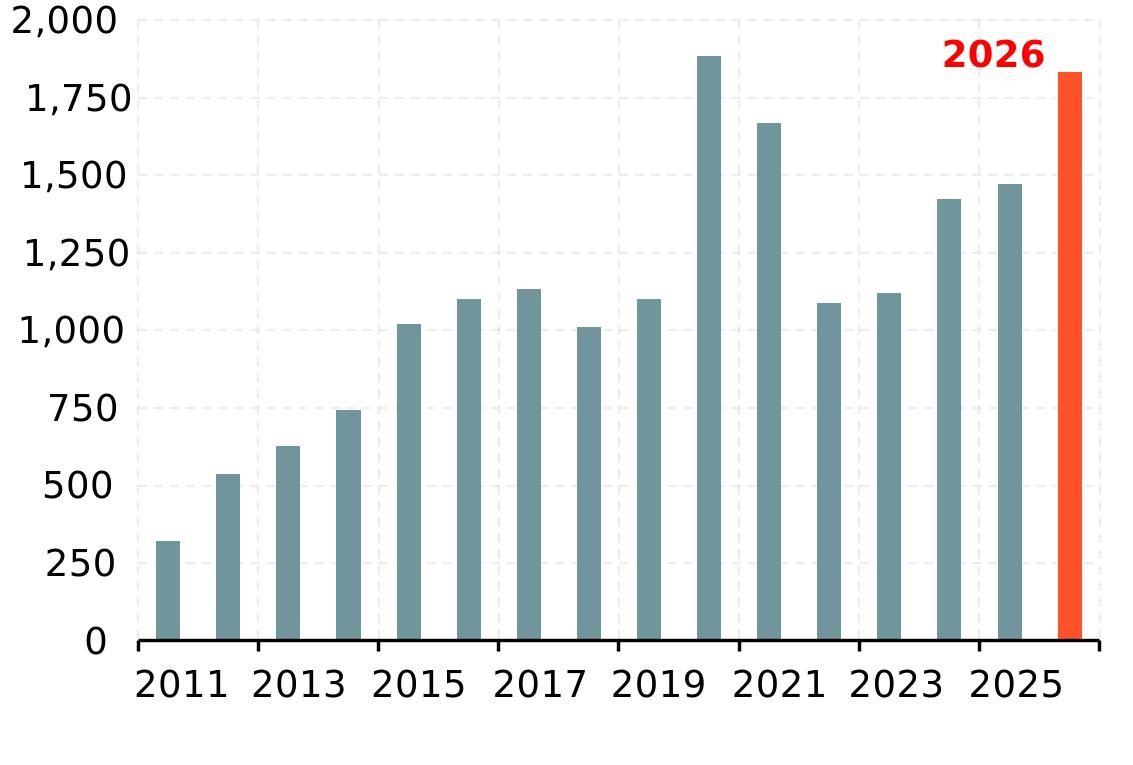
Aber nicht nur die öffentlichen Haushalte, auch die Unternehmen nehmen Kredite in Rekordgeschwindigkeit auf. Nur im Niedrigzinsumfeld von 2020 fielen die Neuemissionen bis zum September stärker aus. Hinter den hohen Emissionsvolumina stehen unter anderem die KI-Giganten, die zur Finanzierung von Datenzentren mehr und mehr Fremdkapital begeben. Bislang absorbiert der Markt die Angebotsflut aber sehr gut: Risikoaufschläge auf Unternehmensanleihen liegen auf einem sehr niedrigen Niveau.
Für die Staatsanleihen ist die Neuemissionsflut auf dem Unternehmensanleihemarkt ein Problem. Denn die Anleihen der bonitätsstarken KI-Giganten konkurrieren mit den Staatsanleihen um einen fixen Pool an Investorengeldern. In diesem Wettstreit ziehen die Staatsanleihen häufiger den „Kürzeren“. Denn bei gleicher Bonität handeln die Anleihen der KI-Giganten oftmals mit einer deutlich höheren Rendite. Die Neuemissionsflut bonitätsstarker Unternehmen dürfte daher die Investorennachfrage nach Staatsanleihen deutlich geschmälert und so zum Renditeanstieg beigetragen haben.
Darüber hinaus dürften die starken Konjunkturdaten den Anleiheabverkauf verstärkt haben. Nachdem konjunkturelle Frühindikatoren über die letzten Wochen und Monate immer weiter heiß gelaufen sind, indiziert das BIP-Nowcasting-Modell der Atlanta Fed mittlerweile ein Realwachstum der US-Wirtschaft von knapp 4,5 %. Dies dürfte ebenso auf den Staatsanleihen lasten wie die strukturell höhere Inflationsvolatilität² oder eine sich anbahnende Investmentwende in Japan³, die beide die Risikoprämie von Staatsanleihen zusätzlich erhöhen dürften.
Abb. 2: Haushaltsdefizit der USA steigt immer weiter an
Kumulative Neuverschuldung der USA je Haushaltsjahr (Mrd. USD)
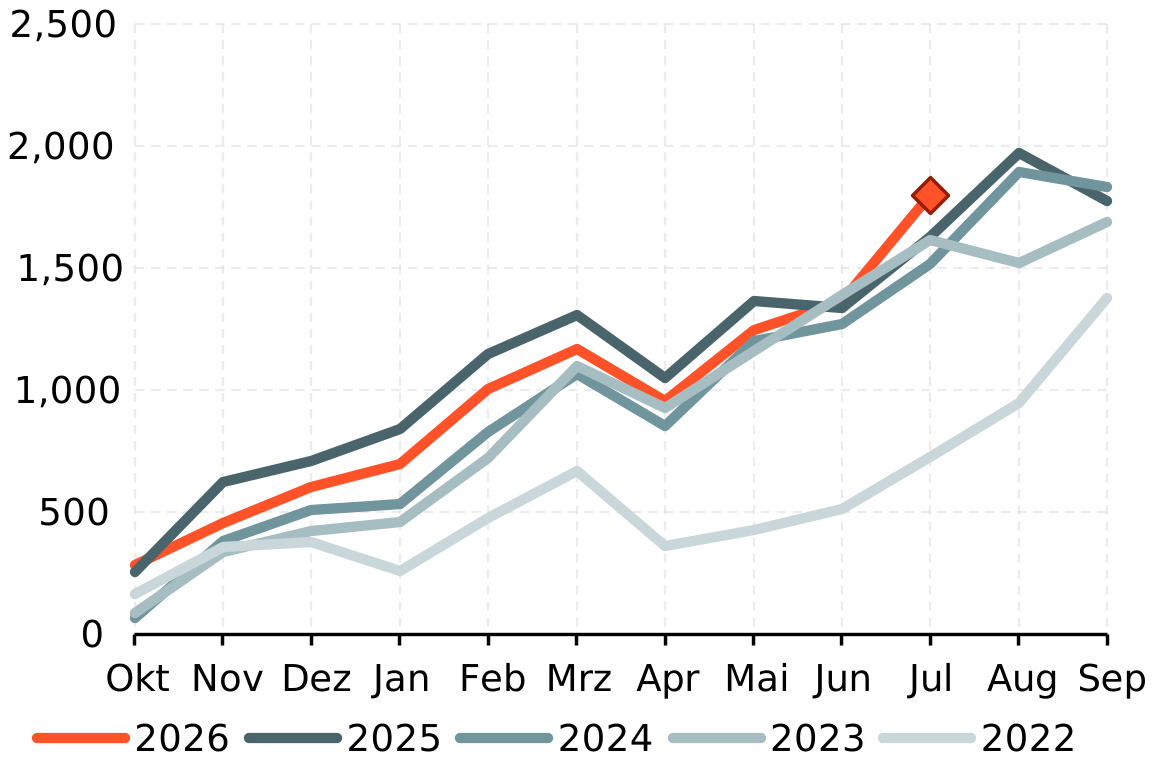
Abb. 3: Neuemissionsflut bei den Unternehmensanleihen
Neuemissionen auf dem US-Unternehmensanleihemarkt seit Jahresanfang im Vergleich zu vorherigen Kalenderjahren (Mrd. USD, Jan. – Aug.)
Wann werden Zinsen zum Problem für Aktien?
Mit Blick auf das hohe Zinsniveau stellt sich für Anleger nun die Frage, ab wann die Rentenmarktmisere auf die Aktienmärkte überschwappt. Die klassische Textbuchtheorie aus dem Wirtschaftsgrundstudium ist hierzu relativ simpel: Durch die höheren Zinsen werden die künftigen Unternehmensgewinne so stark diskontiert, dass dies den Gegenwartswert der Aktien senkt. Höhere Renditen müssten daher zu niedrigeren Bewertungen führen – zumindest suggeriert dies die Textbuchtheorie.
Den Praxistest übersteht die Theorie aber häufig nicht. Der inverse Zusammenhang zwischen Zinsen, Bewertungen und Aktienperformance aus dem Grundstudium gilt von Zeit zu Zeit – aber definitiv nicht immer (Abb. 4). Bestes Gegenbeispiel hierfür ist die Dotcom-Bubble der 2000er. Während der größten spekulativen Marktblase der letzten 50 Jahre lagen die Zinsen auf 10-jährige US-Treasuries bei 6 % – also knapp 100 Basispunkte höher als heute. Dennoch erreichten die Bewertungen von US-Aktien schwindelerregende Höhen.
Das Zinsniveau wird dann zum Problem für Aktien, wenn es die Investitionsaktivitäten der Finanz- oder der Realwirtschaft abschnürt. So können etwa höhere Zinskosten Kredite so verteuern, dass die Finanzierungsnachfrage von Seiten der Unternehmen sinkt. In der Tat besteht ein inverser Zusammenhang zwischen den Finanzierungsbedingungen, also wie einfach Unternehmen Kredite aufnehmen können, und der US-Konjunktur (Abb. 5). Verschlechtern sich die Finanzierungsbedingungen, sinkt die Kreditnachfrage, was wiederum zu weniger Investitionen – und somit weniger Wachstum führt. Die schwächere Konjunktur lastet dann auch auf den Aktienmärkten.
Allerdings gehen höhere Zinsen nicht zwangsläufig mit einer schwächeren Kreditnachfrage einher. Sind die Wachstumsmöglichkeiten trotz höherer Zinsen so stark, dass Unternehmen ihre Finanzierungskosten umlegen können, nehmen sie die teureren Kredite gerne in Kauf. Die Kredit- bzw. Investitionsaktivität am Markt nimmt dann zu und die Wirtschaft wächst.
Doch ein Abverkauf auf dem Rentenmarkt kann auch ohne realwirtschaftlichen Impuls zum Problem für die Aktienmärkte werden: So können höhere Zinsen und (vor allem) ein starker Anstieg der Zinsvolatilität zu strengeren Besicherungsanforderungen auf den Finanzmärkten führen⁴. Die strafferen Risikolimits zwingen Finanzinvestoren, die ihre Positionen auf Vorlage ebenjener Sicherheiten „hebeln“, dann dazu, ihr Portfoliorisiko gesamtheitlich zu reduzieren. Der resultierende Verkaufsdruck lastet dann auf Aktien – selbst wenn die Konjunktur weitestgehend robust bleibt.
Abb. 4: Hohe Zinsen führen nicht immer zu fallenden KGVs
10-jährige Staatsanleiherenditen von US-Treasuries (x-Achse, in %) vs. dem Kurs-Gewinn-Verhältnis des MSCI USA (y-Achse)
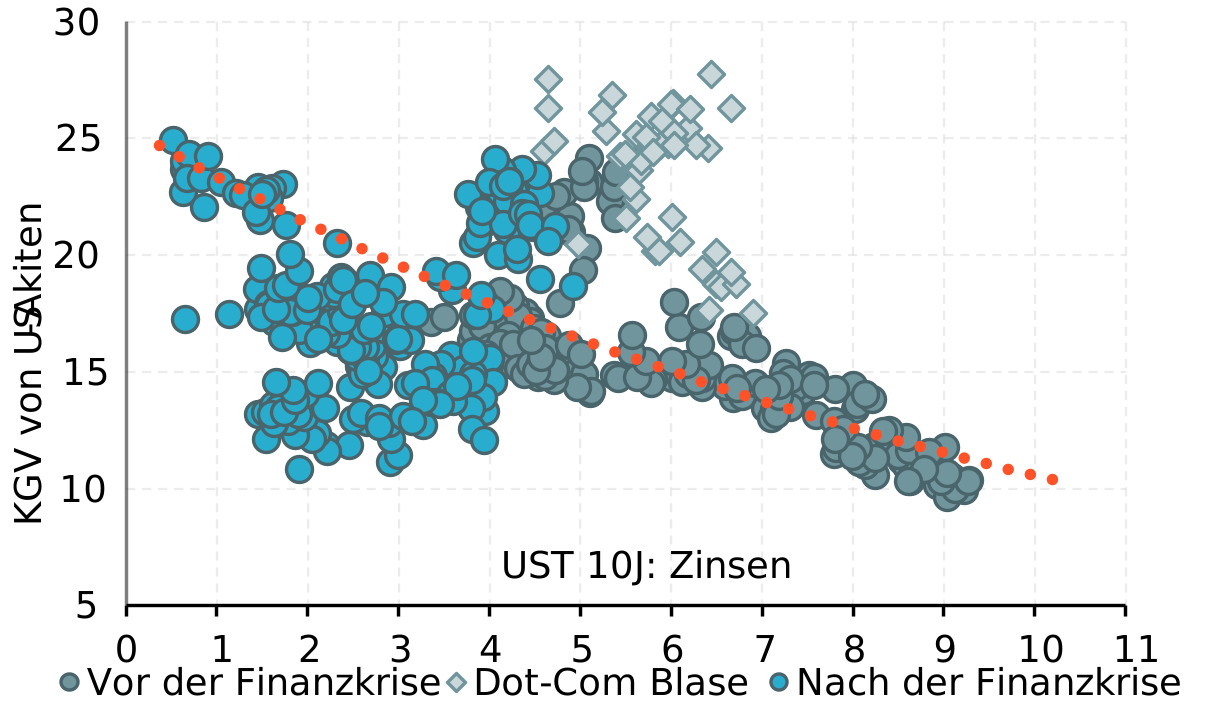
Abb. 5: Finanzierungsbedingungen sind essenziell
ISM-Einkaufsmanagerindex (LS) im verarbeitenden Gewerbe gegen-über Anteil der Firmen, die schlechtere Finanzierungsbedingungen berichten
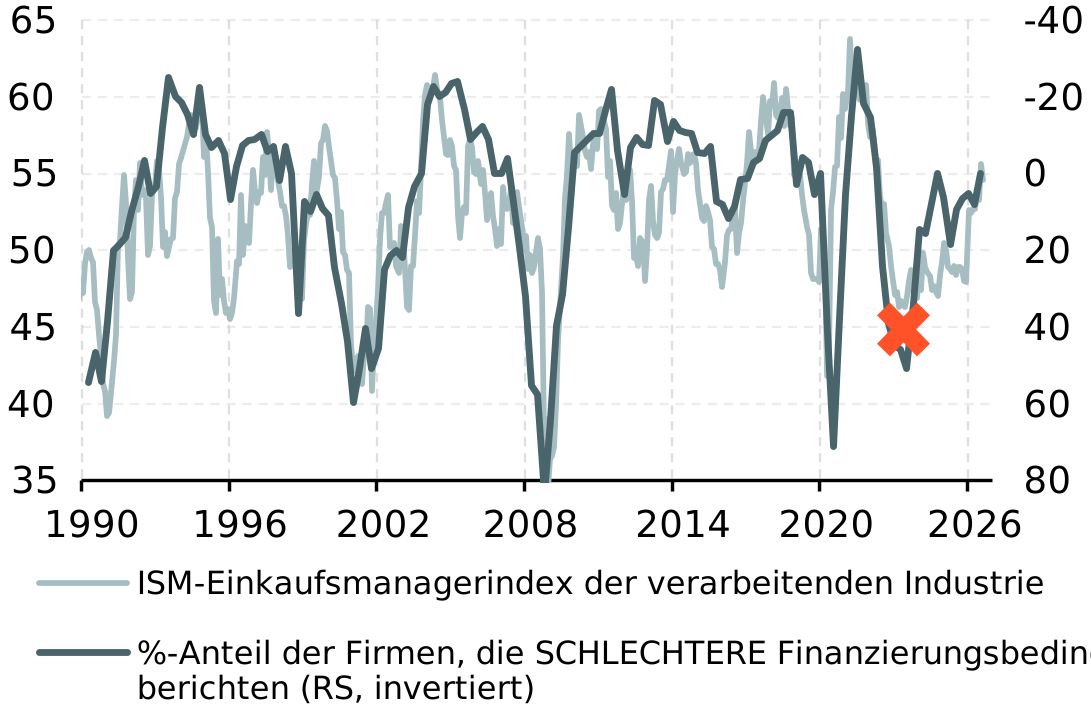
Wie schnell schlechtere Finanzierungsbedingungen in der Finanz- und der Realwirtschaft den Markt einholen können, bekamen Anleger eindrucksvoll im Sommer und Herbst 2023 zu spüren: Der abrupte Anstieg des Zinsniveaus am langen Ende der Kurve schnürte damals die Kreditnachfrage am Markt ab (Abb. 5, oranges Kreuz). Damals berichtete ein hoher Anteil der Befragten in der Senior Loan Officer Opinion Survey (SLOOS) über schlechte Finanzierungsbedingungen und Frühindikatoren lagen auf Niveaus, die eine fallende US-Wirtschaftsleistung suggerierten. Gleichzeitig zogen mit der höheren Zinsvolatilität auch die Collateral-Haircuts an und Investoren mussten mechanisch ihre Aktienquoten reduzieren. Wenig überraschend entwickelten sich Aktien in diesem Umfeld schwach. Im Frühherbst 2023 verlor der US-Leitindex knapp 10 % an Wert.
Doch anders als im Sommer 2023 bieten die Finanzierungsbedingungen in den USA derzeit keinen Grund zur Sorge. Die letzte Veröffentlichung der SLOOS signalisierte ebenso lockere Finanzierungsbedingungen wie die wöchentlichen Indikatoren der Chicago Fed, die in ihren Modellen über 100 Marktindikatoren aggregieren, um Finanzierungsbedingungen in den USA zu messen. Auch die NFIB-Umfrage aus dem September suggeriert, dass die Kreditverfügbarkeit von (Klein-)Unternehmen durch die höheren Zinsen wenig eingeschränkt wird und die Zinsvolatilität, anders als im Sommer 2023, nur marginal erhöht bleibt.
Im Moment zeigen sich Konjunkturdaten und Finanzierungsbedingungen relativ robust.
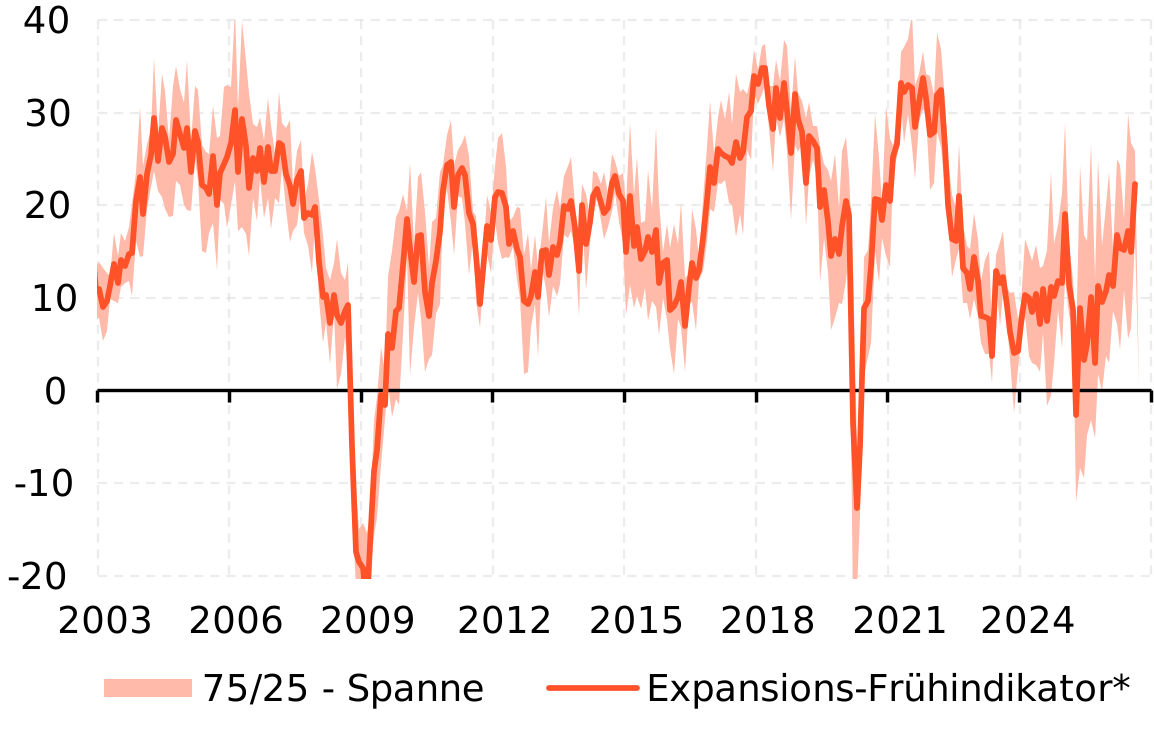
Die lockeren Finanzierungsbedingungen zeigen sich auch in den Konjunkturdaten. Regionalumfragen der Federal Reserve zeigen trotz des hohen Zinsniveaus starke Expansionspläne der US-Unternehmen. Aber auch andere konjunkturelle Frühindikatoren, wie etwa die Auftragserwartungen, zeigen sich weiterhin expansiv. Daher kommt es wenig überraschend, dass auch der Chefwährungshüter der USA, Kevin Warsh, keine Verschlechterung der Finanzierungsbedingungen oder der Kreditnachfrage sieht.⁵
Abb. 6: Finanzierungsbedingungen bleiben wenig restriktiv
Indikatoren der US-Finanzierungsbedingungen im Vergleich (z-Score)
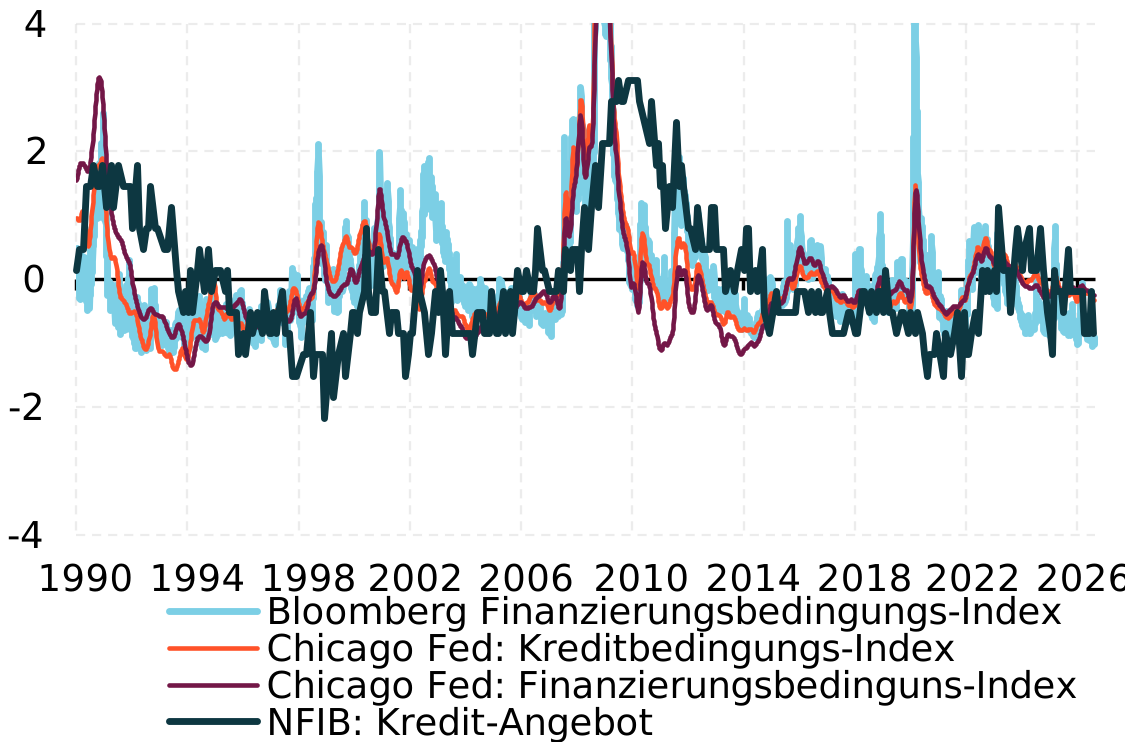
Abb. 7: Unternehmen expandieren weiter und weiter
*US-CAPEX-Intentionen aus den Regionalumfragen der Federal Reserve
Wie sich Anleger in diesem Umfeld aufstellen sollten
Für eine nachhaltige Anleiherallye dürfte es vor allem eine ordentliche wirtschaftliche Abkühlung brauchen. Allerdings sehen wir abseits einzelner Segmente, wie etwa des US-Immobiliensektors, hierfür relativ wenig Anhaltspunkte: Die US-Wirtschaft zeigt sich im Großen und Ganzen sehr robust. Mit Blick auf die zahlreichen strukturellen Treiber, die auch weiterhin auf Anleihen lasten dürften, sehen wir daher wenig Bedarf, unsere Allokation in Staatsanleihen zu erhöhen – zumindest für den Moment. Wie wir dieses Marktumfeld außerhalb von Anleihen navigieren, lässt sich in drei Punkten zusammenfassen.
#1 Solange die US-Konjunktur robust bleibt, bieten größere Aktien-Rücksetzer Chancen für Zukäufe. Im Moment bleibt die Kreditnachfrage robust, die Finanzierungsbedingungen bleiben locker und das Wachstumsmomentum ist stark. Auch auf der Unternehmensebene überzeugt der US-Markt: US-Aktien haben eine der besten Berichtssaisons der letzten 20 Jahre hinter sich. Die starke Datenlage dürfte das kurzfristige Abwärtspotenzial von Aktien begrenzen. Rücksetzer sind für uns daher eher eine Chance, unsere Aktienquote, die wir im August etwas reduziert haben, wieder opportunistisch zu erhöhen – zumindest solange sich die Finanzierungsbedingungen am Markt nicht sprunghaft verschlechtern.
Das gleiche Konzept gilt mit Blick auf einen potenziellen Fed-Zinsschritt am Mittwoch. Aktien konnten in Zinserhöhungszyklen der US-Notenbank gut performen, wenn die restriktiveren Leitzinsen das Wirtschaftswachstum nicht abgeschnürt haben (etwa 1997). Erst wenn sich eine entsprechende wirtschaftliche Abkühlung abzeichnet, sollten Investoren über ein breites Aktienuntergewicht nachdenken. Auf Faktorbasis dürften durch das hohe Zinsniveau Value-Segmente wie Banken interessant bleiben. Hochverschuldete Unternehmen, deren Preis stark auf der Erwartungshaltung des Marktes beruht, dürften sich ähnlich wie 2022, im Sommer 2023 oder während vergangener Fed-Zinserhöhungszyklen schwerer tun.
#2 Rohstoffe dürften auch weiterhin unabdingbar bleiben – egal ob Zinsen die Konjunktur abschwächen oder nicht. Sollte das hohe Zinsniveau das gegenwärtige Makro-Momentum doch ausbremsen, dürften sich sowohl Aktien als auch Anleihen schwertun. In solchen „stagflationären“ Makroumfeldern aus hoher Inflation kombiniert mit einer schwächelnden Konjunktur haben Rohstoffe in der Vergangenheit überdurchschnittlich gut abgeschnitten. Daher bleiben Rohstoff- und Energieaktien, die schon gegenwärtig unser größtes Sektorenübergewicht bilden, auch dann interessant, wenn sich die Konjunktur abschwächen sollte. Denn die gegenwärtigen Inflationsrisiken werden Anleger auch weiter begleiten.
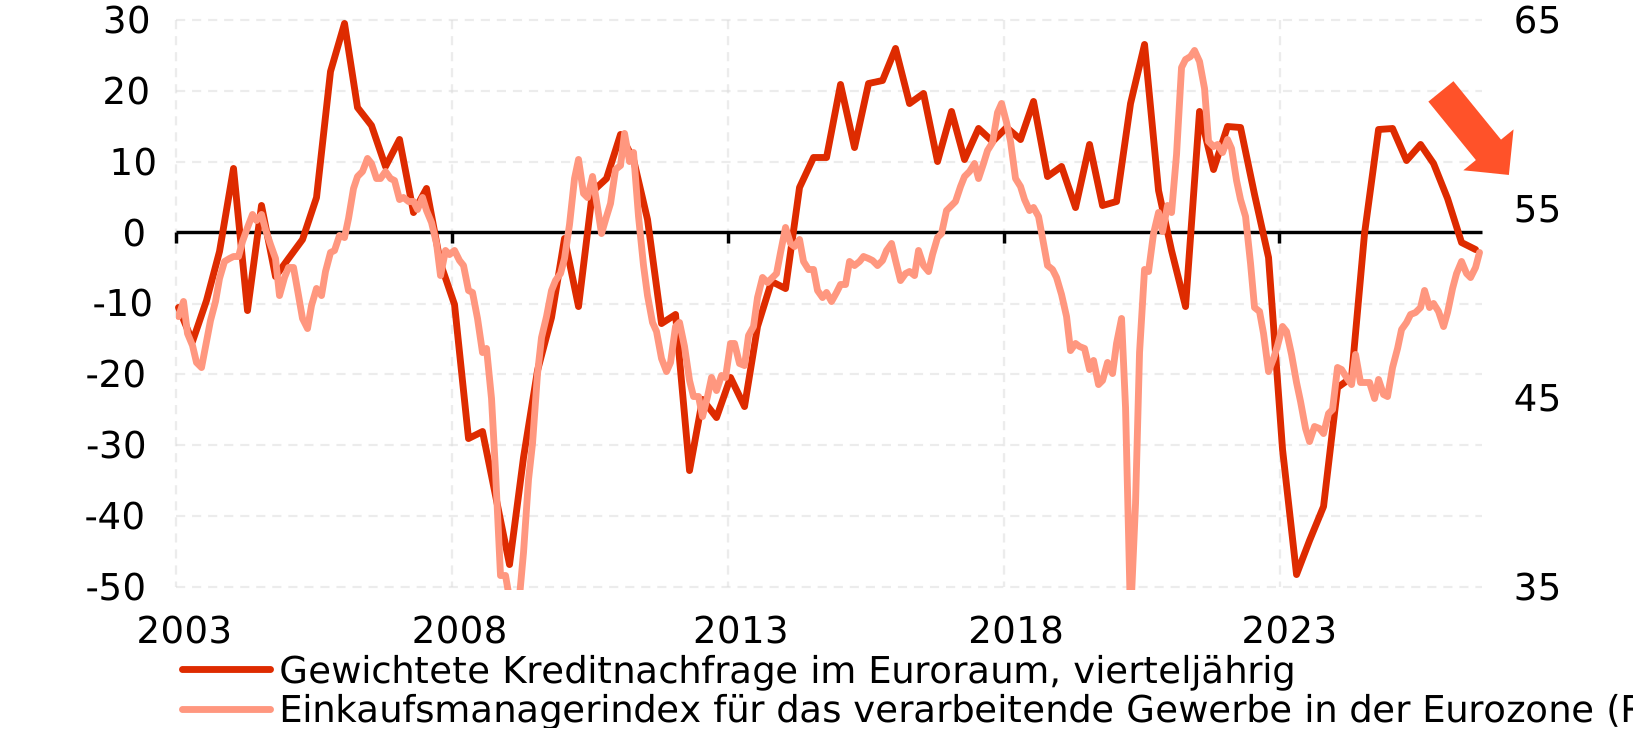
#3 Investoren sollten Aktienregionen untergewichten, in denen sich die Finanzierungsbedingungen schon jetzt verschlechtern. Daten aus der Eurozone suggerieren, dass sich die Kreditnachfrage in Europa schon jetzt abschwächt. Für die Konjunktur der Eurozone und die europäischen Aktienmärkte, die zuletzt beide die Anleger positiv überraschen konnten, ist dies kein gutes Signal. Sowohl die Geldpolitik der EZB als auch das gestiegene Zinsniveau am Anleihemarkt könnten bereits erste dämpfende Effekte auf die wirtschaftliche Dynamik zeigen. Kombiniert mit den weiterhin enormen Konjunkturrisiken, die von der gegenwärtigen Energiekrise ausgehen, dürfte dies das Aufwärtspotenzial europäischer Aktien, außerhalb der Energiewerte, limitieren.
Abb. 8: Kreditnachfrage schwächt sich im Euroraum schon jetzt ab!
Gegenüberstellung der vierteljährigen Kreditnachfrage und dem Einkaufsmanagerindex der Euro-zone seit 2003
Autoren
Ulrich Urbahn
Ulrich Urbahn ist CFA-Charterholder und gehörte bei der renommierten Extel-Umfrage jahrelang zu den drei weltweit besten Multi-Asset-Research-Teams an. Nach seinen Diplomen in VWL und Mathematik an der Universität Heidelberg war er mehr als zehn Jahre bei der Commerzbank unter anderem als Senior-Cross-Asset-Stratege tätig. Er arbeitet seit Oktober 2017 für Berenberg und leitet die Abteilungen Multi Asset Strategy & Research sowie Portfoliomanagement Liquid Alternatives & Solutions. Darüber hinaus ist er stimmberechtigtes Mitglied des Investment Committees und für die Kapitalmarktkommunikation verantwortlich.