Anlagestrategie
Der Berenberg Sustainable Stiftung ist ein nachhaltiger und ausschüttungsorientierter Multi Asset-Fonds unter Berücksichtigung stiftungsspezifischer Aspekte bei begrenztem Risiko. Ziel der defensiv ausgerichteten Strategie ist die Nutzung von Opportunitäten und Ertragschancen zur Sicherstellung des langfristigen realen Kapitalerhalts und der Erwirtschaftung kontinuierlicher Erträge. Dies umfasst vor allem die aktive Steuerung der Investitionsquoten, der Kapitalbindungsdauer sowie der regionalen und sektoralen Allokation. Aufgrund der zentralen Bedeutung der Berenberg Nachhaltigkeitskriterien im Investmentprozess ist die Strategie prädestiniert für Anleger mit gesellschaftlicher Verpflichtung und hohem moralischen und ethischen Anspruch.
- Nachhaltige Multi Asset-Lösung mit Ausschüttungsfokus
- Aktive Steuerung innerhalb fester Bandbreiten pro Anlageklasse
- Aktive Positionierung gegenüber einer gemischten Marktbenchmark
- Maximale Aktienquote von 35%
- Das Anlageuniversum umfasst vor allem Einzeltitel
Erfahren Sie mehr über unsere Berenberg Multi Asset Investmentphilosophie
Stammdaten
| ISIN | DE000A0RE972 |
|---|---|
| WKN | A0RE97 |
| Auflegungsdatum | 04.05.2009 |
| Ausgabepreis (17.09.2026) | 51,76 EUR |
| Rücknahmepreis (17.09.2026) | 49,06 EUR |
| Fondsvolumen des Fonds | 133,69 Mio. EUR |
| Fondsvolumen der Anteilklasse | 96,36 Mio. EUR |
| Währung Fonds / Anteilsklasse | EUR / EUR |
| Mindestanlagevolumen | - |
| Asset-Management-Gesellschaft | Joh. Berenberg, Gossler & Co. KG |
| Kapitalverwaltungsgesellschaft | Universal-Investment-Gesellschaft mbH |
| Verwahrstelle | BNP Paribas S.A. Niederlassung Deutschland |
| Ertragsverwendung | Ausschüttend |
| Geschäftsjahresende | 31.12. |
| Vertriebszulassungen | DE, AT |
| Klassifizierung nach SFDR (EU-Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten) | Artikel 8 |
Kosten
| Ausgabeaufschlag | Bis zu 5,50% |
|---|---|
| Pauschalvergütung p.a. | 1,16% |
| Laufende Kosten (Gesamtkostenquote) p.a. | 1,17% |
| Erfolgsabhängige Vergütung | keine |
Chancen und Risiken
| Chancen | Risiken |
|---|---|
| Vermögenserhalt, vor allem erzielt durch Zinserträge, aber auch durch Dividenden und Kursgewinne | Moderate Wertschwankungen aufgrund von Zinsänderungsrisiken und eines geringen Aktienanteils |
| Stabilisierung des Vermögens in negativen Kapitalmarktphasen durch ein professionelles Risikomanagement und eine intelligente Diversifikation | Kursverluste in einzelnen Börsenjahren sind möglich |
| Verbesserung des Rendite-/Risikoprofils durch ein aktives Management über alle Anlageklassen | Währungsverluste durch Wechselkursschwankungen |
| Förderung nachhaltigen Wirtschaftens durch die Berücksichtigung von Nachhaltigkeitskriterien | Begrenzte Teilhabe an positiver Wertentwicklung einzelner Anlageklassen aufgrund der breiten Diversifikation und durch negative Selektionseffekte bei der Einzeltitel- und Fondsauswahl |
Ausführliche Hinweise zu den Chancen und Risiken dieses Fonds sind dem Verkaufsprospekt zu entnehmen.
Indexierte Wertentwicklung
Wertentwicklung in 12 Monatszeiträumen
Monatliche Wertentwicklung
| Jahr | Jan | Feb | Mrz | Apr | Mai | Jun | Jul | Aug | Sep | Okt | Nov | Dez | YTD |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2016 | -1,49 | -0,44 | 0,73 | 0,09 | 1,00 | -0,30 | 1,10 | 0,14 | -0,15 | -0,74 | -0,70 | 1,24 | 0,46 |
| 2017 | -0,25 | 1,53 | 0,44 | 0,61 | 0,71 | -1,15 | 0,21 | 0,15 | 0,36 | 0,96 | -0,37 | -0,02 | 3,17 |
| 2018 | 0,27 | -0,76 | -0,65 | 0,89 | 0,29 | -0,54 | 0,82 | 0,23 | -0,38 | -1,79 | -0,47 | -1,81 | -3,87 |
| 2019 | 2,15 | 1,31 | 1,26 | 1,49 | -0,91 | 1,55 | 1,09 | 0,55 | 0,12 | 0,12 | 0,69 | 0,61 | 10,47 |
| 2020 | 0,94 | -1,79 | -6,96 | 3,43 | 1,51 | 1,80 | 1,15 | 1,14 | -0,26 | -0,63 | 2,15 | 0,84 | 2,97 |
| 2021 | -0,04 | -0,38 | 1,58 | 1,04 | 0,49 | 1,24 | 1,28 | 0,94 | -1,59 | 1,46 | -0,12 | 0,85 | 6,90 |
| 2022 | -3,85 | -2,32 | 0,06 | -1,85 | -2,15 | -3,23 | 3,82 | -3,01 | -3,70 | 0,14 | 2,75 | -2,17 | -14,74 |
| 2023 | 2,74 | -0,75 | 0,59 | -0,02 | 0,27 | -0,07 | 1,05 | -0,32 | -1,26 | -0,50 | 2,75 | 2,19 | 6,77 |
| 2024 | 0,76 | 0,07 | 1,75 | -0,64 | 0,69 | 0,79 | 1,30 | 0,77 | 0,80 | -0,61 | 1,31 | -0,52 | 6,63 |
| 2025 | 1,99 | 0,62 | -1,94 | 0,48 | 1,36 | -0,37 | 0,85 | 0,27 | 1,27 | 1,42 | 0,85 | 0,76 | 7,77 |
| 2026 | 1,67 | 1,41 | -4,08 | 1,90 | 1,08 | 0,30 | -0,65 | 0,29 | - | - | - | - | 0,88 |
Quelle: Berenberg, Kapitalverwaltungsgesellschaft
Die dargestellten Grafiken und Tabellen zur Wertentwicklung beruhen auf eigenen Berechnungen und wurden nach der BVI-Methode berechnet. Sie veranschaulichen die Entwicklung in der Vergangenheit. Künftige Ergebnisse können davon positiv wie negativ abweichen. Die Bruttowertentwicklung (BVI-Methode) berücksichtigt alle auf Fondsebene anfallenden Kosten (z. B. die Verwaltungsvergütung) und die Nettowertentwicklung zzgl. des Ausgabeaufschlages. Weitere Kosten können auf Anlegerebene individuell anfallen (z. B. Depotgebühren, Provisionen und andere Entgelte). Modellrechnung (netto): Ein Anleger möchte für 1.000 EUR Anteile erwerben. Bei einem max. Ausgabeaufschlag von 5,50% muss er dafür beim Kauf 55,00 EUR aufwenden. Zusätzlich können Depotkosten anfallen, die die Wertentwicklung mindern. Angaben zu der Entwicklung in der Vergangenheit sind kein zuverlässiger Indikator für künftige Wertentwicklungen.
Wertentwicklung nach Ausgabeaufschlag
| 1 Jahr | 4,87% |
|---|---|
| 3 Jahre | 19,74% |
| 5 Jahre | 6,69% |
| seit Auflage | 38,67% |
| Max. Drawdown 5 Jahre | -16,98% |
Quelle: Berenberg, Kapitalverwaltungsgesellschaft | Stand: 17. Sept. 2026
Risikokennzahlen
| Volatilität - 1 Jahr | 5,02% |
|---|---|
| Volatilität - 3 Jahre | 4,14% |
| Sharpe Ratio - 3 Jahre | 0,81 |
| Maximum Drawdown - seit Auflage | -16,98% |
Währungen
Assetklassen
Top Holdings
Aktien - Sektoren
Aktien - Länder
Anleihen - Sektoren
Anleihen - Länder
Monatlicher Marktkommentar
Im August behaupteten sich globale Risikoanlagen trotz anhaltender geopolitischer Spannungen im Nahen Osten und erneuter militärischer Schusswechsel in der Straße von Hormus. Die US-Aktienmärkte erholten sich spürbar von der vorangegangenen Schwäche, gestützt durch robuste Unternehmensgewinne sowie eine deutliche Gegenbewegung im Technologiesektor, angeführt von starken Quartalszahlen bei KI-Schwergewichten. In diesem Umfeld legte der S&P 500 im Monatsverlauf um 2,7 % zu, während der MSCI Europe mit einem leichten Plus von 0,45% hinter den US-Märkten zurückblieb. Der technologielastige Nasdaq legte sogar um 4,2% zu. An den Anleihemärkten setzte sich der Aufwärtsdruck auf die Renditen trotz der Anleiherückkaufsankündigung des US-Finanzministeriums fort. Grund hierfür waren solide Konjunkturdaten, hartnäckige Inflationssorgen und die restriktive Rede von Fed-Chef Kevin Warsh beim Notenbank-Symposium in Jackson Hole, die an den Terminmärkten die Wahrscheinlichkeit für eine Fed-Zinserhöhung im September auf über 60 % ansteigen ließ. Die Rendite 10-jähriger US-Staatsanleihen kletterte im Monatsverlauf wieder auf rund 4,75 %, während die Rendite 10-jähriger deutscher Bundesanleihen im Monatsverlauf mit bis zu 3,33 % den höchsten Stand seit 2011 markierte. Gold verzeichnete, angetrieben von Sorgen über die US-Staatsverschuldung und Anleiherückkaufplänen des US-Finanzministeriums, kräftige Zuflüsse und schloss den Monat mit einem deutlichen Plus von knapp 10 %.
Portfolio Management
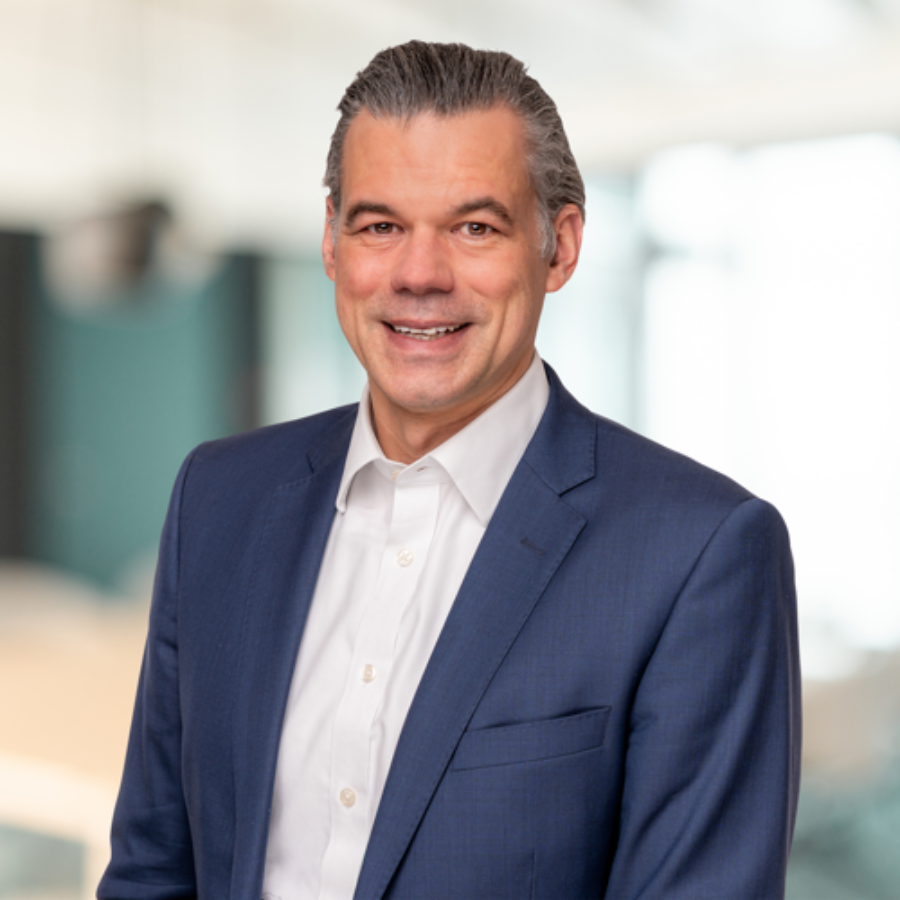
Oliver Brunner
Oliver Brunner ist seit 2007 bei Berenberg und leitet den Bereich Portfoliomanagement Multi Asset Income & ESG. Daneben managt der Diplom-Wirtschaftsingenieur Strategien und Fonds für Stiftungen. Er verfügt über eine langjährige Erfahrung und besondere Expertise in der Verwaltung von großen Spezialmandaten und Spezialfonds für Stiftungen, kirchliche und öffentliche Einrichtungen und Privatkunden mit besonderen Anforderungen. Das Studium absolvierte er Ende der 90er Jahre an der Technischen Universität Karlsruhe, im Jahr 2006 legte er die berufsbegleitende Prüfung zum Certified International Investment Analyst (CIIA) ab. Zuvor war er von 2000 bis 2007 als Portfoliomanager und Aktienanalyst bei der Baden-Württembergische Bank AG in Stuttgart tätig.
Christian Saalfrank
Christian Saalfrank ist seit Mai 2023 bei Berenberg. Als Co-Fondsmanager des Publikumsfonds Berenberg Sustainable Stiftung ist er im Bereich Multi Asset Income & ESG in Frankfurt mitverantwortlich für nachhaltige und ausschüttungsstarke Strategien. Er verfügt über eine langjährige Erfahrung und besondere Expertise in der Verwaltung von großen Spezialfonds für Sparkassen, Unternehmen und Kommunen. Nach einer Banklehre bei der Stadtsparkasse Nürnberg absolvierte er Mitte der 90er Jahre sein BWL Studium an der Universität Erlangen-Nürnberg. Nach dem Studium startete er seine Laufbahn als Junior Fondsmanager bei der SEB Invest. Im Jahr 2001 legte er die berufsbegleitende Prüfung zum Certified European Investment Analyst (CEFA) ab. Von 2001 bis 2021 arbeitete er als Senior Fondsmanager Multi Asset/Aktien für institutionelle Kunden bei der Helaba Invest. Zuletzt war er als Leiter Aktien bei der LeanVal Asset Management AG tätig.
CO₂-Intensität
Der Fonds betreibt kein aktives Management des CO2-Fußabdrucks, Emissionsdaten wie die CO2-Intensität stellen aber eine relevante Kenngröße dar, die in die Beurteilung effizienten Wirtschaftens eines Unternehmens sowie der Ausprägung von Transitionsrisiken einfließen können.
ESG Score
Die Rating-Agentur MSCI ESG bewertet mit einem ESG Score von 0 bis 10 das Management materieller ESG-Risiken von Portfoliopositionen im Vergleich zu Wettbewerbern.
ESG Kontroversen
Investments im Fonds werden auf ESG Kontroversen überwacht und mit Flaggen versehen. So identifizieren wir potenzielle ESG-Risiken eines Investments mithilfe von MSCI ESG Daten. Bei oranger Flagge (schwerwiegende Kontroverse) treten wir mit dem Unternehmen in einen aktiven Austausch, bei roter Flagge (besonders schwerwiegende Kontroverse) kommt es zu einem Ausschluss des Unternehmens.